

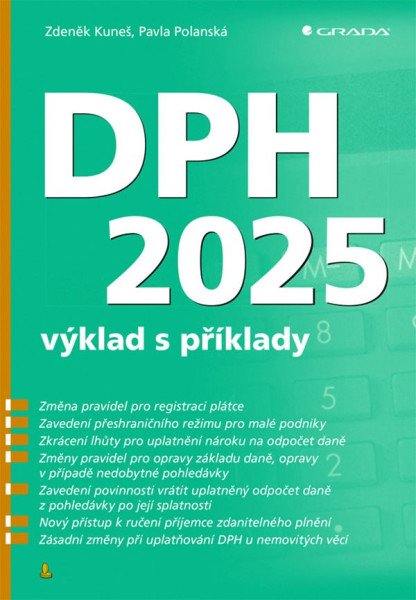
DPH 2025 – výklad s příklady
Zdeněk Kuneš
Grada
569 Kč
Skladem
21. vydání této publikace obsahuje výklad všech ustanovení zákona o DPH, včetně komentářů k ustanovením zákona o DPH, která jsou…
21. vydání této publikace obsahuje výklad všech ustanovení zákona o DPH, včetně komentářů k ustanovením zákona o DPH, která jsou novelizována k 1. lednu 2025 a 1. červenci 2025. Do nového vydání jsou rovněž doplněny nové či upřesněné výklady tohoto zákona, ke kterým došlo v posledním roce.
Výklad všech ustanovení zákona o DPH je doplněn o množství příkladů z praxe, které slouží k vysvětlení problematiky. Publikaci tak využijí všichni, kteří se při své práci s DPH setkávají a potřebují této problematice porozumět.
Ve vazbě na změny zákona o DPH od 1. ledna 2025 je v publikaci detailně vysvětlena zásadní změna při stanovení obratu za kalendářní rok, na to navazující vznik plátcovství ze zákona a rozšíření režimu pro malé podniky i na členské státy, ve kterých nemá podnikatel sídlo (tzv. přeshraniční režim pro malé podniky).
V souvislosti se zavedením přeshraničního režimu pro malé podniky se zásadně mění systém registrace neusazené osoby, ruší se pojem „osvobozená osoba“, upravuje se definice pořízení zboží z jiného členského státu a mnoho dalších navazujících ustanovení.
Zásadní změnou, na kterou se musí plátci připravit, bude také zkrácení lhůty pro uplatnění odpočtu daně.
Od ledna 2025 se zásadně prodlužuje lhůta pro opravu základu daně a zavádí se povinnost provést opravu základu daně a opravu odpočtu daně i po zrušení registrace plátce.
Zásadně se mění přístup k problematice ručení příjemce zdanitelného plnění.
Nově se zavádí oprava základu daně v případě nedobytné pohledávky u dlužníka, na kterého není vedeno žádné soudní řízení a dále povinnost pro plátce, který přijal zdanitelné plnění, uplatnil odpočet daně a poskytovateli plátci plnění nezaplatil, provést opravu odpočtu daně u této pohledávky po její splatnosti.
K zásadním změnám s účinností od 1. července 2025 dochází u nemovitých věcí, především se mění definice stavebního pozemku a zkracuje se lhůta pro dodání nemovité věci jako zdanitelného plnění. Současně se upravuje i problematika nájmu.
| Hmotnost | 878 g |
|---|---|
| Rozměry | 240 × 167 × 32 mm |
| Typ, vazba | Knihy – paperback |
| Počet stran | 527 |
| EAN | 9788027156566 |
| ISBN | 978-80-271-5656-6 |
| Jazyk | česky |
| Datum uvedení | 2025-02-27 |
| Vydání | 1. |


